
Как восстановить кредитную историю после банкротства
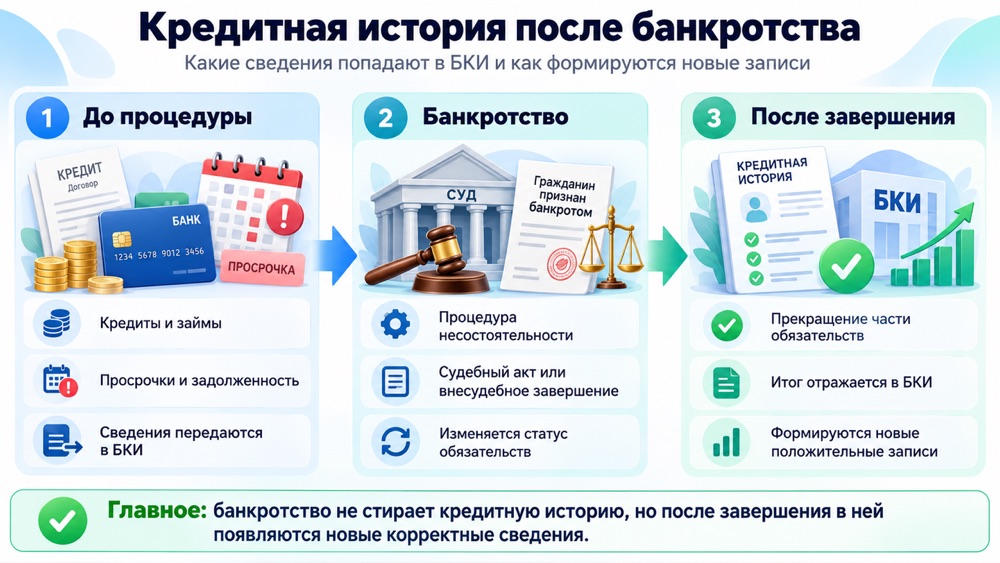
Банкротство физического лица завершает проблему с непосильными долгами, но не удаляет сведения о прошлых обязательствах из БКИ.
Поэтому вопрос, как восстановить кредитную историю после банкротства, правильнее ставить иначе: как проверить данные, исправить неточности и сформировать новые положительные записи без повторного долгового кризиса.
Закон не устанавливает запрета на кредитование после окончания процедуры. Но кредитор вправе оценивать риск по собственным правилам и может отказать в заявке. При этом в течение 5 лет после завершения реализации имущества гражданин обязан сообщать о факте банкротства при заключении кредитного договора или договора займа. Такие же последствия распространяются на завершенную внесудебную процедуру.
Банкротство физических лиц стоит рассматривать не как способ «обнулить» финансовую биографию, а как законный механизм урегулирования долгов, после которого начинается новый этап отношений с банками.
Что происходит с кредитной историей после банкротства
Если кратко отвечать на вопрос, что такое кредитная история, это совокупность сведений о заемщике: действующих и закрытых обязательствах, платежах, задолженности, просрочках и других предусмотренных законом событиях. В основной части КИ физического лица отражаются в том числе сведения о процедурах несостоятельности.
То есть сама процедура влияет на кредитную историю, но не уничтожает ее. После окончания дела прежний долг не исчезает из кредитного отчета в один день. Банк России прямо указывает: прекращение обязательства по результатам признания гражданина несостоятельным не является основанием для досрочного аннулирования КИ. Кредитор обязан передать в бюро сведения о прекращении обязательства после соответствующего судебного акта либо завершения внесудебной процедуры.
При завершении процедуры банкротства важно проверить юридический итог по каждому обязательству. История после банкротства физического лица должна отражать не только старые просрочки, но и прекращение соответствующих требований либо тот факт, что конкретный долг не был списан.
Именно эти данные попадают в кредитную историю и в дальнейшем доступны пользователям отчета в установленном законом порядке.
Сколько хранится КИ после банкротства
Распространенная ошибка — считать, что вся история автоматически очищается через пять лет. Это не так.
По статье 7 Федерального закона № 218-ФЗ бюро кредитных историй хранит отдельную запись в течение 7 лет со дня последнего изменения информации в этой записи. Срок рассчитывается по каждой кредитной сделке отдельно, а не по всему досье гражданина сразу.
Поэтому нельзя просто прибавить семь лет к дате судебного определения и считать, что после этого ваша кредитная история станет полностью пустой. У разных записей могут быть разные даты последнего обновления.
Период в течение 5 лет относится к другому правилу. Статья 213.30 Закона № 127-ФЗ устанавливает обязанность сообщать о своем статусе в течение пятилетнего периода при принятии обязательств по кредитному договору или договору займа. Для внесудебного порядка соответствующие сроки отсчитываются со дня его завершения.
Таким образом, 7 лет — срок хранения конкретной записи, а 5 лет — специальное последствие для гражданина, признанного банкротом. Смешивать эти сроки не следует.
Можно ли после банкротства получить новый кредит
Получить кредит после банкротства закон не запрещает. После завершения процедуры банкротства заемщик вправе обратиться за финансированием, если честно указывает необходимые сведения.
Однако сам факт окончания дела не обязывает банк выдать деньги. Кредитная организация вправе отказать в выдаче потребительского кредита, причем законодательство не требует от нее раскрывать заявителю причины такого решения.
При оценке заявления могут учитываться:
- размер и устойчивость дохода;
- действующая долговая нагрузка;
- наличие новых просрочек;
- параметры запрашиваемой суммы;
- срок и предполагаемый платеж;
- сведения кредитного отчета;
- внутренние правила конкретного кредитора.
Каждая заявка сама по себе не улучшает КИ. Информация об отказе или выдаче потребительского кредита передается в бюро в предусмотренных законом случаях. Поэтому рассылать анкеты одновременно во множество организаций ради надежды на случайное одобрение — слабая стратегия.
Сразу после завершения процедуры банкротства особенно важно не создавать новую неподъемную задолженность. Брать заем в МФО исключительно для того, чтобы «подымать» рейтинг, рискованно: высокая стоимость продукта и короткий период погашения могут вновь привести к просрочке.
Восстанавливать отношения с кредиторами безопаснее с проверки сведений и стабилизации финансового положения.
Разберёмся пошагово
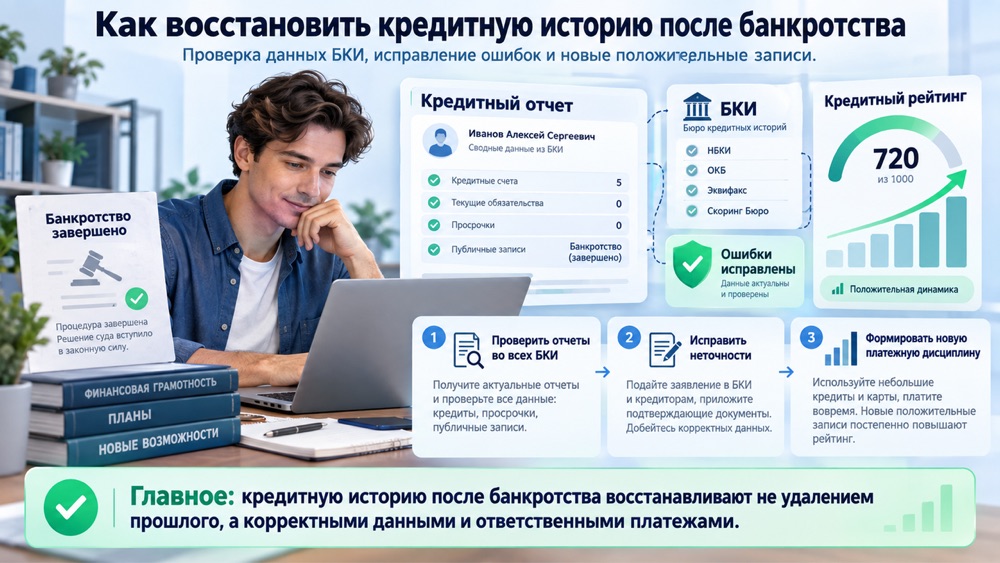
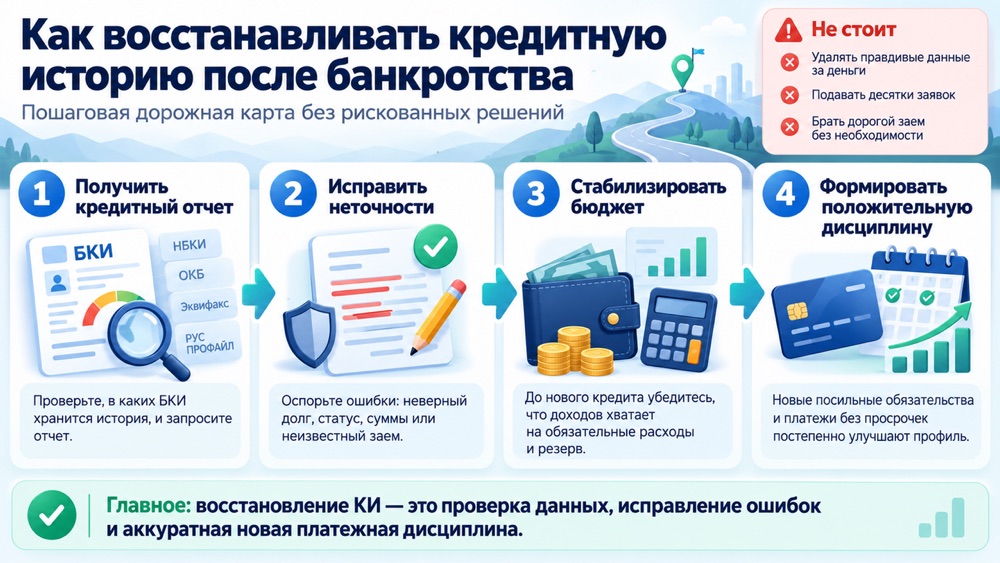
Шаг 1. Проверить кредитную историю во всех БКИ
Сначала нужно определить, в каком бюро кредитных историй хранятся сведения. Информацию об этом предоставляет Центральный каталог кредитных историй Банка России.
После этого необходимо получить кредитный отчет в каждом найденном БКИ.
По статье 8 Закона № 218-ФЗ физическое лицо имеет право два раза в течение каждого календарного года бесплатно получить отчет в каждом бюро, где хранится его КИ. При этом бесплатно на бумажном носителе отчет предоставляется не более одного раза за календарный год.
Проверять следует не только свой кредитный рейтинг, но прежде всего первичные сведения:
- статус старых кредитов и займов;
- остаток задолженности;
- даты последнего обновления;
- сведения о просрочках;
- завершение расчетов с кредиторами;
- информацию о процедуре;
- незнакомые договоры;
- заявки и запросы кредиторов.
Кредитная история обновляется по мере поступления новых сведений от источников ее формирования. Поэтому после окончания дела полезно убедиться, что в отчете отражен именно его итог, а старое обязательство не продолжает ошибочно числиться действующим.
Индивидуальный кредитный рейтинг рассчитывается по шкале от 1 до 999. Чем выше значение, тем ниже оцениваемый риск дефолта по модели БКИ. Но такой показатель не следует путать с решением банка: кредитор использует собственную систему оценки.
Формулировки «ваша кредитная история», «ваша кредитная репутация» или «свой кредитный рейтинг» в интерфейсах сервисов не заменяют анализа самого отчета. Важнее увидеть, какие данные содержатся в вашей кредитной истории и когда они были обновлены.
Шаг 2. Как исправить кредитную историю после банкротства
Здесь необходимо разделить два разных понятия: исправление ошибки и удаление достоверной негативной информации.
Реальные просрочки нельзя просто «почистить». Банк России разъясняет, что достоверные сведения не подлежат изменению или аннулированию только потому, что ухудшают положение заемщика. Они сохраняются до истечения установленного законом срока.
Иное дело — ошибки в кредитной истории. Например:
- обязательство прекращено, но отображается как действующее;
- сумма задолженности указана неверно;
- отсутствует информация о завершении дела;
- появился заем, который человек не оформлял;
- кредитор передал неправильные сведения о платежах.
Такие данные разрешено исправлять.
Можно направить заявление в БКИ с указанием конкретной оспариваемой записи либо обратиться к источнику ее формирования. По статье 8 Закона № 218-ФЗ бюро, как правило, должно провести дополнительную проверку в течение 20 рабочих дней. На время проверки в истории делается соответствующая отметка.
К обращению имеет смысл приложить определение суда о завершении реализации имущества, документ о завершении внесудебного порядка, справку кредитора, платежные документы и другие подтверждения.
Именно так можно исправить кредитную историю после банкротства законным способом. Если источник подтверждает, что запись достоверна, удалить ее только ради повышения балла нельзя.
Шаг 3. Наладить бюджет до оформления нового долга
Перед тем как улучшать кредитную историю новыми обязательствами, необходимо оценить финансовый запас.
После банкротства получить одобрение — не главная цель. Важнее не попасть в ситуацию, при которой очередной ежемесячный платеж вновь становится непосильным.
Практический ориентир — несколько месяцев без кассовых разрывов: регулярного дохода хватает на обязательные расходы, остается резерв, а кредитные деньги не нужны для оплаты еды, жилья или коммунальных услуг.
Полезно заранее определить безопасный лимит будущего платежа. Если заем требуется, чтобы закрывать обычные текущие расходы, улучшение КИ разумнее отложить.
Сначала следует налаживать бюджет, а не повышать показатель любой ценой.
Шаг 4. Формировать новые положительные записи
Кредитная история формируется не только из проблем прошлого. В нее поступают и сведения о новых обязательствах и качестве их обслуживания.
Поэтому последовательные своевременные платежи способны постепенно улучшить кредитную историю после банкротства. Но обещать конкретное повышение балла за месяц, полгода или год невозможно.
Рациональная стратегия — пользоваться только тем финансовым продуктом, который действительно нужен и остается посильным.
Если банк согласен предоставить кредитную карту с небольшим лимитом или небольшой заем на приемлемых условиях, важнее всего не размер продукта, а отсутствие просрочек. Не следует одновременно оформлять несколько кредитов после банкротства. Один контролируемый платеж проще обслуживать, чем несколько обязательств с разными датами.
МФО также не является обязательной ступенью, чтобы восстановить кредитный рейтинг. Микрозаем действительно может попасть в КИ, но его высокая стоимость способна свести предполагаемое улучшение на нет.
Какие факторы влияют на кредитный рейтинг
Кредитный рейтинг — расчетная оценка риска, а не юридический статус человека. На показатель влияют сведения, которые содержит кредитный отчет. Точный вес факторов определяется методикой БКИ.
Поэтому нельзя составить универсальный список действий, которые одинаково влияют на кредитный рейтинг во всех случаях.
Старые просрочки могут продолжать сказываться на оценке, пока соответствующая запись находится в истории. Новые своевременные платежи добавляют положительную информацию, однако восстановить кредитную репутацию за несколько недель обычно невозможно.
Важно различать индивидуальный показатель БКИ и внутренний скоринг банка. Бюро оценивает данные истории, а кредитор дополнительно рассматривает доход, долговой платеж, характеристики заявки и собственные лимиты риска.
Иными словами, восстановить кредитную историю — еще не значит автоматически получить новый кредит.
Чего не стоит делать при восстановлении КИ после банкротства
Попытки ускорить процесс нередко приводят к обратному результату.
- Платить за «удаление банкротства из БКИ». Достоверную информацию нельзя законно стереть по договоренности с посредником.
- Подавать десятки заявок одновременно. Множество обращений не формирует положительную платежную дисциплину.
- Брать дорогой заем без необходимости. Любое новое обязательство должно соответствовать бюджету.
- Допускать техническую просрочку. Даже при подключенном автоплатеже следует контролировать фактическое списание.
- Скрывать статус. В установленный пятилетний период необходимо сообщать о факте признания несостоятельным при заключении соответствующих договоров.
- Путать разные согласия. Согласие на обработку персональных данных и согласие пользователя на получение основной части кредитного отчета — не одно и то же.
Для получения основной части КИ кредитной организации требуется согласие субъекта в предусмотренном Законом № 218-ФЗ порядке.
Поэтому фраза «даете согласие на обработку» в форме кредитора сама по себе не отменяет специальных правил работы с кредитной историей.
Когда начинается улучшение кредитной истории
У закона нет срока, после которого КИ автоматически становится «хорошей».
Кредитная история обновляется по мере поступления сведений. Если старые данные отражены правильно, финансовый профиль стабилизирован, а новые обязательства погашаются без задержек, рядом с негативными событиями постепенно появляются свежие положительные записи.
Именно так работает восстановление кредитной истории после банкротства: не через удаление реальных фактов, а через корректность сведений и последующее ответственное финансовое поведение.
Точный срок индивидуален. Одному лицу кредитор предложит небольшой продукт сравнительно быстро, другому может отказать и спустя несколько лет после банкротства. Закон не устанавливает момента, когда банк обязан начать одобрять заявки.
Как подавать заявку на кредит после завершения процедуры
Если финансирование действительно необходимо, сначала стоит проверить отчет и текущий показатель, а затем выбрать один подходящий продукт вместо массовой рассылки анкет.
До подачи заявки полезно оценить:
- действительно ли заем нужен сейчас;
- насколько посилен ежемесячный платеж;
- имеется ли стабильный подтверждаемый доход;
- корректно ли отражено завершение процедуры в БКИ;
- нет ли новых просрочек;
- готов ли заемщик сообщить о своем статусе в течение установленного законом срока.
При заполнении анкеты необходимо указывать достоверные сведения. После банкротства заемщик не должен пытаться скрывать юридически значимые факты.
Такая тактика не гарантирует одобрения, но позволяет восстанавливать отношения с кредиторами без новой долговой перегрузки.
Частые вопросы
Можно ли исправить кредитную историю полностью?
Исправление возможно, если сведения ошибочны. Достоверные данные о просрочках и процедуре нельзя удалить по желанию. Полноценное восстановление означает не стирание прошлого, а появление правильных и новых положительных записей.
Через сколько лет после банкротства можно получить кредит?
Обязательного периода ожидания после завершения процедуры закон не устанавливает. Получить кредит можно раньше пяти лет, но соответствующий факт необходимо сообщать кредитору в установленный законом период.
Можно ли улучшить кредитную историю без новых займов?
Исправить ошибки — можно. Повышать индивидуальный показатель без новых кредитных событий сложнее, поскольку модели работают с имеющимися данными. Но брать долг только ради рейтинга не стоит. Сначала следует обеспечить устойчивость бюджета.
Что делать, если долг продолжает числиться после завершения дела?
Нужно сопоставить кредитный отчет с судебным актом либо документами о завершении внесудебной процедуры. Если обязательство должно было прекратиться, запись следует оспорить через БКИ и приложить доказательства.
Если конкретная задолженность по закону не была списана, оснований требовать ее удаления нет.
Можно ли через посредника «почистить» КИ?
Если сведения достоверны — нет. Законный способ исправить кредитную историю состоит в оспаривании ошибок. В остальных случаях соответствующая запись хранится до истечения предусмотренного законом срока.
Обещания гарантированно удалить правдивые негативные данные за деньги должны вызывать настороженность.
Итог: как восстановить кредитную историю после банкротства физического лица
Главный вывод: процедура несостоятельности не уничтожает финансовую биографию. Но прекращение непосильных обязательств дает возможность остановить накопление новых просрочек и начать формировать более устойчивый профиль.
Рабочая последовательность выглядит так: проверить кредитную историю во всех БКИ, убедиться в правильном отражении завершения дела, оспорить ошибки, стабилизировать доходы и расходы, а затем при реальной необходимости аккуратно пользоваться небольшим и посильным кредитным продуктом.
Так происходит восстановление — не через «обнуление», а через исправление неточностей и новую платежную дисциплину. Улучшать КИ имеет смысл постепенно: без лишних заявок, дорогостоящих микрозаймов и попыток искусственно повышать балл.
Чем устойчивее текущее финансовое положение, тем больше новых фактов появляется для оценки заемщика наряду с проблемами прошлого.
Материал актуален на 29 сентября 2026 года. Правовая основа: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», Федеральный закон № 218-ФЗ «О кредитных историях», официальные разъяснения Банка России.


-
-
-
-
Восстановить пароль Регистрация